
Берлин | Митте | Многоквартирный дом | 4 400 000 € с примерно 3,5% рентабельностью
Многоквартирный дом в Берлин-Митте за 4,4 миллиона евро с валовой доходностью 3,5% — на первый взгляд мультипликатор около 29 выглядит амбициозно, но тот, кто знает рынок, понимает: в этой локации покупают не машину для генерации денежного потока, а трёхступенчатую историю роста капитала, состоящую из роста арендной платы, налогового рычага амортизации и роста стоимости. Что на самом деле означает эта недвижимость как капиталовложение, какая логика микролокации стоит за этим, как рассчитать чистую доходность вместо того, чтобы поддаваться на валовые цифры, и почему смена 30 процентов арендаторов за 10 лет может поднять рыночную стоимость более чем на 1,5 млн € — мы разбираем это здесь. Тому, кто хочет купить многоквартирный дом, следует понять Митте, прежде чем делать ставку.
Берлин-Митте: почему доходность в 3,5% здесь стоит больших денег
Берлин-Митте — самый дорогой и одновременно самый ликвидный район столицы. Тот, кто покупает здесь доходный дом, платит премиальную наценку — но взамен получает то, чего никогда не дадут окраинные районы: институциональный покупательский спрос, международных арендаторов с высокой платёжеспособностью и цену за квадратный метр, которая исторически растёт более стабильно, чем средний показатель по Берлину.
Средняя валовая доходность многоквартирных домов в Митте составляет от 2,8% до 3,8%. Мультипликатор цены покупки около 29 (4,4 млн € при годовой чистой холодной аренде около 154 000 €) соответствует рынку для этой локации — в локациях B и C тот же мультипликатор считался бы завышенным, но в Митте он является нормой.
В Митте покупают не сегодняшний уровень арендной платы, а её развитие в ближайшие 15 лет. Тот, кто здесь оптимизирует под денежный поток, выбрал неверную локацию.
Что делает Митте уникальной микролокацией
- Центральность: Бранденбургские ворота, правительственный квартал, Музейный остров, Хакешер-маркт — всё в пешей доступности, что привлекает туристических и деловых арендаторов
- Международный спрос: посольства, штаб-квартиры концернов, НКО обеспечивают платёжеспособных экспатов-арендаторов с уровнем аренды выше рыночного индекса
- Качество старой застройки: дома эпохи грюндерства с потолками 3,50 м, лепниной и паркетом — эмоциональный премиальный фактор при перепродаже
- Дефицит земельных участков: практически нет конкуренции со стороны новостроек в центральной зоне, что сохраняет ценность существующего фонда
- Ликвидность: сделки вне открытого рынка и институциональные покупатели (семейные офисы, пенсионные фонды) обеспечивают уверенность при выходе из инвестиции
Внутри района существует чёткая иерархия. Топовые адреса — Ауштрассе, Линиенштрассе, Софиенштрассе, Тухольскиштрассе (все в Шпандауэр-Форштадт), Рейнхардтштрассе и Шиффбауэрдамм (рядом с правительственным кварталом). Устойчивые локации категории B с потенциалом роста: Бруннештрассе к югу от Бернауэр, Шоссештрассе в направлении Нордбанхоф, восточная часть Инвалиденштрассе. Переходные локации с более высокой доходностью, но большим риском: Бруннештрассе на севере, зоны на границе с Веддингом, Хайдештрассе/Европасити (кластер новостроек, другой рынок).
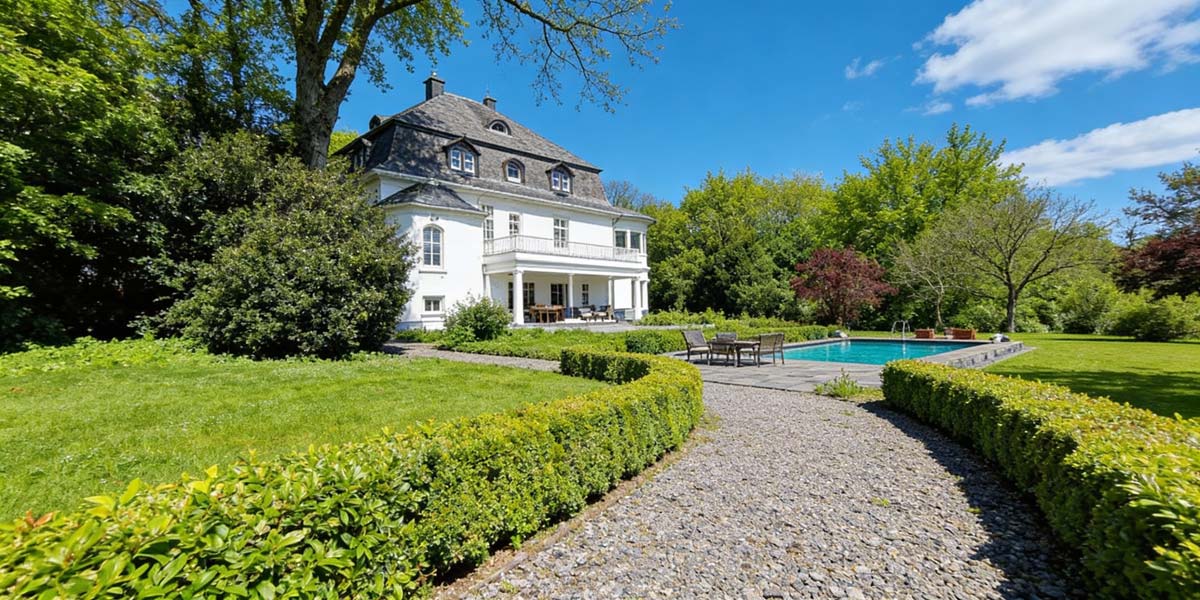
Ценовые диапазоны и мультипликаторы цены покупки в Берлин-Митте
Митте — не однородная территория. Внутри района существуют значительные ценовые различия между Шпандауэр-Форштадт, зоной вокруг Розенталер-плац, Фридрихштрассе и окраинными зонами в направлении Моабита или Веддинга. Следующая таблица показывает типичные рыночные значения для существующих отремонтированных многоквартирных домов.
| Микролокация в Митте | Цена покупки €/м² | Рыночная холодная аренда €/м² | Мультипликатор цены покупки |
|---|---|---|---|
| Шпандауэр-Форштадт / Хакешер-маркт | 9 500–13 500 € | 20–26 € | 30–36 |
| Розенталер-плац / Торштрассе | 8 500–11 500 € | 18–23 € | 28–33 |
| Правительственный квартал / Фридрихштрассе | 10 000–14 000 € | 22–28 € | 32–38 |
| Граница с Веддингом / Бруннештрассе | 6 500–8 500 € | 14–18 € | 26–30 |
| Граница с Моабитом / Тиргартен-Норд | 7 000–9 500 € | 15–20 € | 27–32 |
При цене покупки 4,4 млн € и валовой доходности 3,5% мультипликатор цены покупки объекта составляет около 28–29 — это указывает на локацию с потенциалом роста, а не на абсолютный премиальный сегмент.
Скрытый рычаг: действующая аренда ниже рыночного уровня
Истинная ценность многих доходных домов в Митте заключается не в сегодняшней аренде, а в спреде между действующей и рыночной арендой. Дома со старыми арендаторами из 90-х годов или до реформы арендного права часто имеют арендную плату 6–9 €/м². Когда эти квартиры освобождаются, можно реализовать рыночную аренду в 18–24 €/м² — удвоение или утроение арендного дохода на каждую освободившуюся квартиру.
- Надбавка за модернизацию: согласно §559 BGB, 8% затрат на модернизацию можно ежегодно перекладывать на арендную плату
- Предельное ограничение: в Берлине максимальное повышение для существующих договоров составляет 15% за 3 года
- Индексированные договоры аренды: рекомендуются при новой сдаче в аренду, привязывают арендную плату к индексу потребительских цен
- Тормоз арендной платы: действует в Митте — новая аренда не более чем на 10% выше местной сравнимой арендной платы, с исключениями для меблированных квартир и модернизации
Смена арендаторов в цифрах: сценарий на 10 лет
Предположим, объект имеет 1 540 м² жилой площади при средней арендной плате 8,30 €/м². За 10 лет 30% существующих арендаторов съезжают (естественная текучесть в Митте: 4–6% в год). Освободившиеся площади после модернизации сдаются заново по 22 €/м²:
| Сценарий | Сегодня | Через 10 лет |
|---|---|---|
| Средняя аренда €/м² | 8,30 € | 12,40 € |
| Годовая чистая холодная аренда | 153 400 € | 229 200 € |
| Рыночная стоимость при мультипликаторе 28 | 4,30 млн € | 6,42 млн € |
| Инвестиции в модернизацию (накопленные) | — | – 0,55 млн € |
| Чистый прирост стоимости | — | + 1,57 млн € |
Этот расчёт не учитывает какого-либо общего роста рыночной стоимости. Если добавить общий рост арендного индекса на 3% в год, рычаг становится значительно выше. Именно поэтому институциональные покупатели принимают мультипликаторы 30+.
От валового мультипликатора к реальному денежному потоку: честный расчёт
Валовая доходность 3,5% звучит солидно — пока не вычтешь текущие расходы. Для многоквартирного дома в Берлин-Митте со старым фондом инвесторам следует закладывать не менее 22–28% от валовой аренды на эксплуатационные расходы. Разница между валовой и чистой доходностью определяет, поддаётся ли объект финансированию.
Пример расчёта для цены покупки 4,4 млн €
| Показатель | Сумма в год | Примечание |
|---|---|---|
| Валовой арендный доход (3,5%) | + 154 000 € | при условии полной сдачи в аренду |
| Нераспределяемое управление | – 6 000 € | ок. 25 €/квартира/месяц |
| Резерв на содержание | – 18 000 € | 10–12 €/м² жилой площади/год |
| Риск неплатежей (2%) | – 3 080 € | типично для Митте |
| Нераспределяемые эксплуатационные расходы | – 4 000 € | страхование, прочее |
| Чистый арендный доход | 122 920 € | ≈ 2,79% чистая доходность |
Сценарии финансирования и коэффициент покрытия долга
Банки обычно финансируют доходные дома такого класса в Берлин-Митте с долей заёмного капитала 50–65% от стоимости объекта. Решающий банковский показатель — DSCR (коэффициент покрытия обслуживания долга): чистый арендный доход, делённый на обслуживание долга. Большинство банков отклоняют значения ниже 1,1, а при 1,2–1,3 условия заметно улучшаются.
| Сценарий | 50% ЗК | 60% ЗК | 65% ЗК |
|---|---|---|---|
| Размер кредита | 2,20 млн € | 2,64 млн € | 2,86 млн € |
| Аннуитет (4,0% ставка, 1,5% погашение) | 121 000 € | 145 200 € | 157 300 € |
| Денежный поток до налогов | + 1 920 € | – 22 280 € | – 34 380 € |
| DSCR | 1,02 | 0,85 | 0,78 |
| Потребность в собственном капитале вкл. доп. расходы | 2,57 млн € | 2,13 млн € | 1,91 млн € |
Перед каждой ставкой стоит прогнать реальный калькулятор денежного потока. Отрицательный денежный поток — нормальное явление в Митте, и он более чем компенсируется налоговыми преимуществами от амортизации, выигрышем от погашения долга и ростом стоимости — при условии, что собственного капитала достаточно, чтобы пережить этот период.


Настоящий драйвер доходности: амортизация и налоговый рычаг
Для инвесторов с максимальной налоговой ставкой (45% + надбавка солидарности) амортизация определяет эффективную доходность. Амортизация недвижимости здания для существующего фонда составляет от 2,0% до 2,5% в год — значительно больше при охране памятников или охранном статуте.
Три сценария амортизации для доходного дома в Митте
- Стандартный существующий фонд (§7 абз. 4 EStG): линейно 2,0% в год, при годе постройки до 1925 часто 2,5% — на 4,4 млн € при доле здания 80% = 70 400–88 000 € ежегодной амортизации
- Амортизация для памятников (§7i EStG): на долю реставрации 9% в год в первые 8 лет, затем 7% в течение 4 лет — реставрация на 800 000 € дополнительно даёт 72 000 € амортизации в год, см. объекты под охраной памятников
- Охранный статут / зона реновации (§7h EStG): идентичные ставки с памятниками, применимо в частях Митте (Шпандауэр-Форштадт, Розенталер-Форштадт)
Конкретно это означает: инвестор с максимальной налоговой ставкой экономит благодаря амортизации в 88 000 € ежегодно около 41 000 € налогов — это 0,93% дополнительной доходности на цену покупки, которая не отражается при валовом рассмотрении.
Распределение цены покупки: рычаг перед визитом к нотариусу
Распределение между стоимостью земли и стоимостью здания происходит не произвольно, но с определённым пространством для манёвра. Чем выше доля здания, тем выше база амортизации. В Митте с высокими стандартными стоимостями земли (часто 3 000–5 500 €/м² участка) грозят невыгодные разбивки — обоснованная оценка с помощью сравнительного метода или метода остаточной стоимости может поднять долю здания с типичных 65% до 75–80%. За 30-летний период амортизации это даёт налоговое преимущество в шестизначном диапазоне.
Сделка с активами против сделки с долями: рычаг в 264 000 евро
При классической сделке с активами вы покупаете недвижимость напрямую — и платите 6,0% налога на приобретение земли с 4,4 млн €, то есть 264 000 €. При сделке с долями вы вместо этого покупаете доли в компании, владеющей объектом (обычно GmbH или GmbH & Co. KG). При приобретении менее 90% долей в течение десяти лет налог на приобретение земли не взимается.
- Преимущество сделки с долями: экономия налога в 264 000 €, часто также более низкие расходы на нотар
Вам также может понравиться
Инфлюенсер-маркетинг: креативность встречает стратегию – стань частью CM Creator

Фрукты в офис! Витамины! Энергия! Небольшая рекомендация и полезная идея для офиса

АфА недвижимость: расчет амортизации, ставки и пример
Immobilien-GmbH 2026: выгодно ли ООО для инвесторов в недвижимость?

Недвижимость с искусственным интеллектом, соответствующим требованиям GDPR: защита данных, ориентиры по стоимости земли и аренда для инвесторов

Собственное использование: условия, сроки и права арендатора
Узнать большеПоземельнаяПоземельная книга: структура, разделы и важные записи объясненыРасходыРасходы на нотариуса при покупке дома: таблица, расчёт… ИнвестицииИнвестиции в недвижимость: На что обратить внимание при…БерлинБерлин | Райенекендорф | Многосемейный дом | 3 400 000…БерлинБерлин | Фридрихшайн | Многоэтажный дом | 2…БерлинБерлин | Фридрихшайн | Многоэтажный дом | 3…БерлинБерлин | Лихтерфельде | Многоэтажный дом | 4 450 000…БерлинБерлин | Нойкёльн | Многоэтажный дом | 3 000 000…БерлинБерлин | Стеглиц | Многоэтажный дом | 3 550 000…БерлинБерлин | Райенекендорф | Многоэтажный дом | 4 650 000…Читатели также оценили
Берлин | Мойтитц | Многоэтажный дом | 5 300 000 € с примерно 4,0% рентабельностью

Заказал каннабис онлайн! #GameChanger — мой опыт с CannaZen

Медицинское каннабис можно заказать онлайн? «Телеклиника» Как это работает

Создание программного обеспечения для недвижимости: пример построения ссылок с использованием ChatGPT Инвестиции