
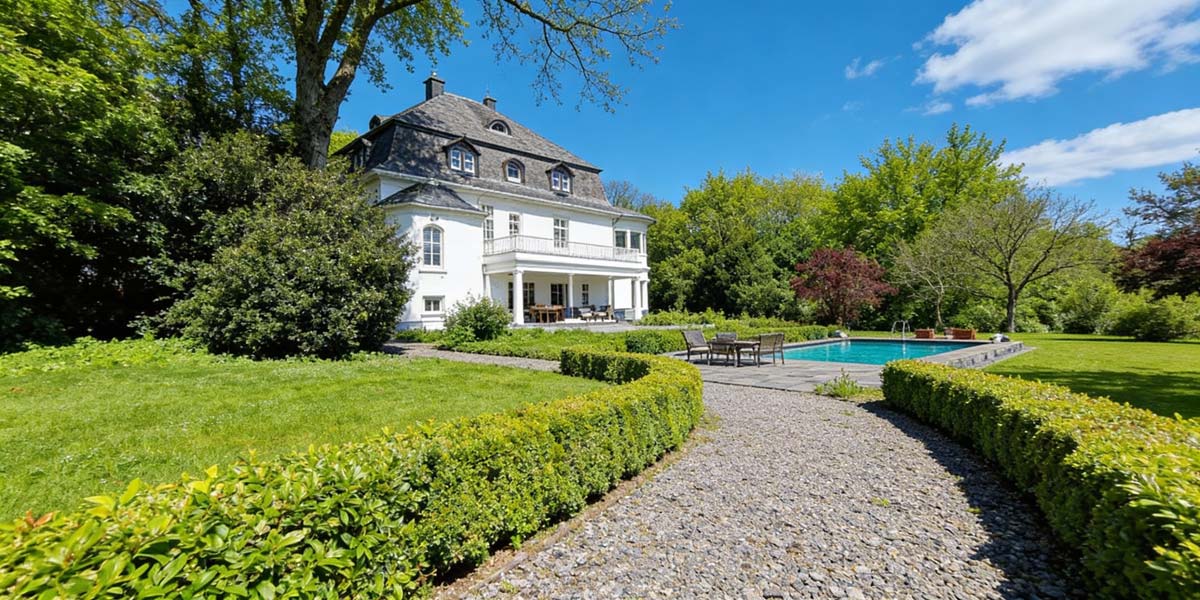
Берлин | Фридрихшайн | Многоэтажный дом | 2 680 000 € с примерно 3,75% рентабельностью
Многоквартирный дом в Берлине-Фридрихшайне за 2,68 млн € с брутто-доходностью 3,75 % — на первый взгляд это звучит как стандартный берлинский объект. Однако за этой сухой цифрой скрывается собственная игра правил в этом районе, включая защиту жилищного фонда, право первоочередного покупателя и структуру арендаторов, которая пересчитывает любую классическую инвестиционную оценку. Кто покупает здесь, должен рассчитать
Микрорайон Фридрихшайн: почему этот район работает иначе
Фридрихшайн — это не просто «модный район» — это один из самых плотно застроенных и строго регулируемых рынков недвижимости Берлина. В районе Фридрихшайн-Кройцберг в значительной части территории приняты социальные программы сохранения жилья в соответствии с § 172 Гражданского кодекса о строительстве, что имеет прямое влияние на любую стратегию владения недвижимостью.
Основные регуляторные аспекты
- Защита жилищного фонда: Современные реконструкции, изменения планировки и превращение в собственное жилье требуют разрешения или полностью исключены.
- Право первоочередной покупки: Район может использовать это право при покупке в зонах защиты жилищного фонда в пользу муниципальных жилищных компаний — соглашения об отказе часто обязательны.
- Структура арендаторов: Высокая доля постоянных арендаторов с договорами, значительно ниже рыночной арендной платы — потенциал роста аренды существует, но он медленный.
- Профиль покупателей: Фонды семейных офисов, владельцы недвижимости с горизонтом 10–20 лет, редко трейдеры или краткосрочные инвесторы.
- Архитектурное состояние: в основном здания эпохи Gründerzeit между Boxhagener Platz, Simon-Dach-Kiez и RAW-Gelände, а также реконструированные панельные дома в направлении Friedrichsfelde.
Разделение кварталов
Friedrichshain — это не однородный район — тот, кто делает общие расчеты, упускает 20–30 % различий в цене на несколько сотен метров. С точки зрения инвестиций можно выделить три микрорайона:
- Boxhagener Kiez: реконструированные старые здания, ориентированные на гастрономию, самые высокие показатели €/m², низкий риск пустующих помещений
- Samariterviertel: разнообразный фонд, больше потенциала для реконструкции, немного более низкие показатели
- Stralauer Halbinsel & Mediaspree: новые здания, меньше защиты жилищного фонда, другая покупательская аудитория (институциональная)
Как раз эта комбинация делает район привлекательным для владельцев недвижимости: спрос структурно ограничен, пустующих помещений практически нет, одновременно агрессивные стратегии создания стоимости (разделение, роскошная реконструкция, собственное проживание) в значительной степени исключены из-за регулирования.
Friedrichshain в сравнении с другими районами Берлина
Кто учитывает Фридрихсхайн, должен знать альтернативы — район представляет собой компромисс между расположением, регулированием и фактором:
| Район | Фактор МФД (существующий фонд) | Доля защиты среды | Возможности роста арендной платы | Логика инвестора |
|---|---|---|---|---|
| Митте / Тиргартен | 30 – 40 | отдельные участки | средний | Тропейный актив, низкая доходность |
| Пренцлауэр Берг | 28 – 35 | всесторонний | низкий | стабильный, почти без рычага |
| Фридрихсхайн | 26 – 32 | всесторонний | средний | Денежный поток + долгосрочная стоимость |
| Нойкёllн (север) | 22 – 28 | частичный | высокий | Добавление ценности, более высокий риск |
| Лихтенберг / Фридрихсфельде | 20 – 26 | очень мало | высокий | Растущий бизнес, меньше субстанции |
Ценовой уровень: Сколько стоит квадратный метр в Фридрихшайне на самом деле?
Ценовые диапазоны в Фридрихшайне значительно выше, чем средний уровень по Берлину — район входит в топ-5 локаций города, наравне с Пренцлауер Бергом и ниже, чем Митте-Тиргартен. Кто хочет оценить недвижимость или рассчитать стоимость недвижимости, не обойдется без очень детального анализа микрорайонов.
Цены в зависимости от расположения и сегмента
| Расположение / Сегмент | Покупка €/м² (существующее) | Новое сдача в аренду €/м² (холодная аренда) | Фактор (покупка / годовая аренда) |
|---|---|---|---|
| Фридрихшайн — Боксга́нер Кьез (старое здание, отремонтированное) | 6 500 – 8 000 | 16 – 20 | 28 – 35 |
| Фридрихшайн — Самаритервиль (старое здание, смешанное) | 5 500 – 7 000 | 14 – 17 | 26 – 32 |
| Фридрихшайн — Сталауэрский полуостров (новое строительство) | 7 000 – 9 500 | 17 – 22 | 27 – 33 |
| Берлин — Городской средний показатель (многоквартирные дома) | 4 500 – 5 800 | 11 – 14 | 22 – 28 |
Оценка конкретного объекта
Предлагаемый многоквартирный дом с фактором ~26,7 (2,68 млн € / ~100 500 € годовой чистой холодной аренды при 3,75 %) находится на нижней границе диапазона Фридрихшайна — это указывает либо на консервативные арендные ставки (существующие арендаторы значительно ниже рыночных), либо на задержку с ремонтом. Оба варианта типичны и оба представляют рычаг.
Парадокс центра Берлина: коэффициент ниже 25 встречается редко и обычно связан с риском, выше 35 — это спекуляция на рост арендной платы. Коэффициент 26–30 — настоящий инвестиционный коридор в районе Фридрихшайн.
Что конкретно влияет на цену
- Разница между текущими арендными ставками: Если арендные ставки на 25–40 % ниже местных, это встроенная возможность восстановления стоимости — но в течение времени сдерживается лимитом снижения.
- Состояние здания: Старое здание без капитального ремонта в будущем быстро обойдется в 800–1 500 €/м².
- Энергоэффективность: Класс здания влияет на маржу рефинансирования и на группы покупателей, соответствующих стандартам ESG, при выходе из сделки.
- Структура арендаторов: высокая текучесть — более быстрая синхронизация арендных ставок, низкая текучесть — стабильные денежные потоки.
Расчет рентабельности: от 3,75 % брутто до реальной рентабельности Cash-on-Cash
Указанные 3,75 % представляют собой брутто-доходность — и это лишь начало расчета. Кто серьезно рассчитывает, вычитает из этого расходы на эксплуатацию, необлагаемые позиции и финансовые издержки. Для структурированного расчета помогут
Пример расчета для этого объекта
| Позиция | Сумма в год | Примечание |
|---|---|---|
| Ежегодная чистая холодная аренда | ~ 100 500 € | 3,75 % от 2,68 млн |
| – Необлагаемое управление | ~ 4 500 € | 250–350 € на единицу |
| – Резерва на ремонт (старое здание) | ~ 12 000 € | 10–15 €/м²/год |
| – Риск потери арендной платы (2 %) | ~ 2 000 € | консервативно в центре Берлина |
| = Чистый доход от аренды | ~ 82 000 € | Чистая рента ~ 3,06 % |
| – Проценты (60 % иностранный капитал, 4,0 %) | ~ 64 300 € | см. финансирование |
| = Денежный поток до погашения и налога | ~ 17 700 € | на 1,07 млн € собственного капитала |
Дополнительные расходы при покупке в Берлине
Берлин взимает 6,0 % налога на приобретение недвижимости, один из самых высоких в стране. Общие дополнительные расходы значительны и должны учитываться в логике
- Налог на приобретение недвижимости: 6,0 % = 160 800 € (Детали: Налог на приобретение недвижимости по федеральным штатам)
- Нотариус и запись в земельный реестр: около 1,5–2,0 % = 40 200 – 53 600 € (
Расчёт нотариальных расходов ) - Комиссия брокера: при сделках Off-Market часто согласовывается напрямую (
Расчёт комиссии брокера ) - Общая сумма дополнительных расходов при покупке: реалистично 7,5–9,0 % = 200 000 – 240 000 €
- Общая инвестиция: ~ 2,88 – 2,92 млн €
Коэффициент Cash-on-Cash и реальная рентабельность собственного капитала
При доле собственного капитала около 1,07 млн € и приблизительно 17 700 € денежного потока до погашения долга коэффициент Cash-on-Cash составляет около 1,65 %. Это кажется низким — но важна компонента погашения: при начальной ставке погашения 1,5 % инвестор ежегодно формирует около 24 000 € собственного капитала. Реальная рентабельность собственного капитала до налогообложения составляет около 3,9 %, плюс нереализованное увеличение стоимости.
Как указано в руководстве Купить многоквартирный дом, эффективная доходность обычно смещается вниз на 0,2–0,3 процентных пункта из-за расходов при покупке — это обязательное правило при расчетах в Берлине.

Финансирование: логика банков при 2,68 млн € в центре Берлина
При такой сумме инвестор покидает сегмент частных клиентов и вступает в коммерческое недвижимое банковское дело — другое подразделение Сберегательных банков, другие показатели, другие условия. Три параметра определяют одобрение финансирования:
Три банковских показателя
- Коэффициент залога (LTV): Берлинские банки обычно финансируют многоквартирные дома такого размера до 60–70 % от стоимости залога (не от цены покупки). Стоимость залога обычно на 10–15 % ниже цены покупки — соответственно, фактически финансируется часто только 55–60 % от цены покупки.
- DSCR (Debt Service Coverage Ratio): Отношение чистого дохода к обслуживанию долга. Банки хотят минимум 1,2 — для этого объекта: 82.000 € / 88.300 € (проценты + погашение) = 0,93. Это недостаточно, более высокие ставки погашения возможны только при увеличении собственного капитала.
- Фиксация процентной ставки: Стандарт 10 лет, для MFH всё чаще 15 или 20 лет для обеспечения стабильности денежного потока (см. ипотечное кредитование).
Конкретная финансовая структура
| Position | Wert | Примечание |
|---|---|---|
| Kaufpreis | 2.680.000 € | |
| Комиссия при покупке (~8 %) | 214.400 € | aus EK |
| Заемный капитал (60 % от КП) | 1.608.000 € | typischer LTV |
| Eigenkapital gesamt | 1.286.400 € | ~ 44 % от общего инвестиционного объема |
| Аннуитет при 4,0 % процентной ставке / 1,5 % амортизации | ~ 88.440 € p. a. | ~ 7.370 €/Monat |
| Restschuld nach 10 Jahren | ~ 1.314.000 € | ~ 294.000 € getilgt |
Кто планирует приобрести недвижимость в районе Friedrichshain с собственным капиталом менее 1,1 млн евро, должен вообще не пытаться назначать встречи — банк откажет или потребует субординированный кредит с значительно более высокими процентными ставками.
Истинные риски: защита среды обитания, право первоочередного выкупа, регулирование аренды
In Friedrichshain entscheidet nicht das Exposé über die Rendite, sondern das Bezirksamt

Инвестиции в недвижимость: На что обратить внимание при покупке первой недвижимости
Берлин | Райенекендорф | Многосемейный дом | 3 400 000 € с примерно 4,09% рентабельностью
Берлин | Лихтерфельде | Многоэтажный дом | 4 450 000 € с примерно 1,88% рентабельностью
Берлин | Фридрихшайн | Многоэтажный дом | 3 100 000 € с примерно 5,00% рентабельностью
Берлин | Нойкёльн | Многоэтажный дом | 3 000 000 € с примерно 3,06% рентабельностью
Берлин | Стеглиц | Многоэтажный дом | 3 550 000 € с примерно 3,73% рентабельностью


ИИ и GDPR в Германии: почему защита данных важна в вопросах недвижимости и налогов

Бундестаговы выборы и рынок недвижимости: что данные опросов раскрывают о будущем

Так мало новых жилых помещений, как в 2012 году: кризис строительства в Германии достигает своего низшего уровня

Продать виллу в Мирбуш: популярное расположение вилл рядом с Дюссельдорфом