
Берлин | Райникендорф | Многоквартирный дом | 3 600 000 € с доходностью ок. 4,6%
Многоквартирный доходный дом в Берлине-Райникендорфе за 3 600 000 евро с валовой доходностью около 4,6% — это предложение, которое в текущих рыночных условиях Берлина заслуживает тщательной проверки. Вопрос не в том, безопасна ли локация Райникендорф (это так), а в том, приводят ли цена покупки, мультипликатор цены покупки и уровень аренды к устойчивому денежному потоку. Мы показываем ключевые показатели, сравниваем локацию с другими районами Берлина и рассматриваем объект в контексте профессиональной недвижимости как инвестиции — включая типичные подводные камни при покупке доходного дома в столице.
Райникендорф: микролокация и профиль покупателя
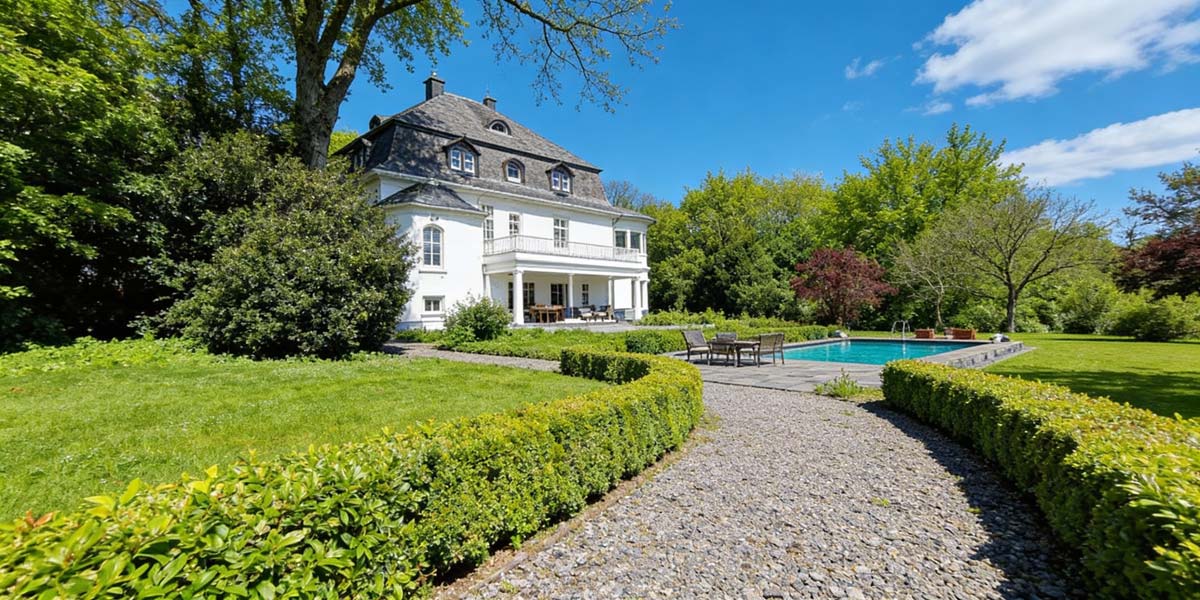
Райникендорф на северо-западе Берлина демографически и градостроительно устроен иначе, чем внутригородские трендовые районы. Этот район относится к числу самых зелёных в Берлине — озеро Тегелер-Зе, Тегелерский лес и многочисленные парковые зоны формируют его облик. Покупатели здесь реже руководствуются спекулятивными мотивами, чаще это владельцы активов и семейные офисы с долгосрочным мышлением.
Что делает Райникендорф особенным для инвесторов в МФЖ
- Структура жилья: высокая доля одно- и рядных домов, из-за чего предложение доходных домов ограничено — структурно это стабилизирует аренду
- Профиль арендаторов: семьи, маятниковые мигранты, средний класс с длительными сроками аренды (часто 8+ лет) — низкая ротация
- Транспорт: кольцевая S-Bahn + S25, U6 до Альт-Тегеля, автомагистраль A111 на Гамбург — актуально после подключения к аэропорту BER
- Городское развитие: бывшая территория аэропорта TXL («Berlin TXL — The Urban Tech Republic») как долгосрочный импульс роста стоимости
- Круг покупателей: частные управляющие активами, отсутствие доминирующего давления фондов, как в Митте или Фридрихсхайне
Типичные типы недвижимости в районе
Район состоит из очень разнородных местностей — Альт-Райникендорф, Хермсдорф, Фронау, Тегель, Виттенау, Меркишес-Фиртель. Качество застройки варьируется от доходных домов эпохи грюндерства в Тегеле до рядной застройки 1950-х годов и крупного жилого массива Меркишес-Фиртель.
- Альт-Тегель/Хермсдорф: старые здания и виллы-МФЖ, высокие цены за квадратный метр
- Виттенау/Райникендорф-Ост: застройка 1950–1970-х годов, классический доходный объект
- Фронау: вилловая колония, доходных домов почти нет, высокая стоимость земли
- Меркишес-Фиртель: крупный жилой массив, институциональные владения
- Боргсвальде/Тегель-Зюд: смешанная застройка, хорошие возможности доходности на средних горизонтах
Уровень цен: Райникендорф в сравнении с Берлином
Райникендорф ценится ниже среднего по Берлину — это не признак слабости, а фактор, расширяющий разрыв между ценой покупки и достижимой арендой. Именно поэтому здесь реалистичны мультипликаторы 20–22, тогда как в Пренцлауэр-Берге или Митте требуют 28–34.
| Район | Средний мультипликатор МФЖ | Средняя цена покупки €/м² | Средняя валовая доходность |
|---|---|---|---|
| Митте | 28–34 | 5 500–7 500 | 2,9–3,6% |
| Пренцлауэр-Берг | 27–32 | 5 800–7 800 | 3,1–3,7% |
| Шарлоттенбург | 24–28 | 4 800–6 500 | 3,5–4,2% |
| Райникендорф | 18–22 | 3 200–4 500 | 4,5–5,5% |
| Шпандау | 17–21 | 2 900–4 000 | 4,8–5,8% |
| Марцан-Хеллерсдорф | 16–20 | 2 600–3 600 | 5,0–6,0% |
Применительно к данному объекту стоимостью 3 600 000 евро с валовой доходностью 4,6% получается мультипликатор около 21,7 — солидный показатель в верхнем сегменте рынка Райникендорфа, но не завышенный.
Эмпирическое правило для Берлина: валовая доходность × мультипликатор цены покупки ≈ 100. При доходности 4,6% × мультипликатор 21,7 = 99,8 — рынок оценивает последовательно.
Показатели подробно
Валовая доходность 4,6% звучит привлекательно, но ничего не говорит о реальном денежном потоке. Решающее значение имеет то, что остаётся после эксплуатационных расходов, резерва на техобслуживание и финансирования.
Валовая доходность против чистой доходности
Расчёт валовой доходности — лишь отправная точка. При реалистичном планировании нужно ориентироваться на расчёт чистой доходности, которая для МФЖ в Берлине обычно на 1,0–1,4 процентных пункта ниже валовой.
- Валовая доходность: 4,6% (годовая чистая холодная аренда ÷ цена покупки)
- Не подлежащие переносу расходы: около 15–20% от холодной аренды (управление, дворник, страхование)
- Резерв на техобслуживание: 8–12 евро/м² в год для существующих зданий
- Реалистичная чистая доходность: 3,3–3,6% до налогообложения
- Резерв на потерю аренды: 2% от плановой аренды в качестве резерва
Правильный учёт дополнительных расходов на покупку
Берлин взимает 6,0% налога на переход права собственности — наряду с Бранденбургом, Северным Рейном-Вестфалией, Саарландом, Шлезвиг-Гольштейном и Тюрингией это одна из самых высоких ставок в стране. Тот, кто хочет рассчитать дополнительные расходы на покупку, должен закладывать около 7,5–8,0% от цены покупки.
| Статья | Ставка | Сумма при 3,6 млн евро |
|---|---|---|
| Налог на переход права собственности Берлин | 6,0% | 216 000 € |
| Нотариальные расходы | ~1,2% | ~43 200 € |
| Запись в поземельную книгу | ~0,5% | ~18 000 € |
| Комиссия брокера (если применимо) | 3,57% брутто | ~128 500 € |
| Итого | ~11,3% | ~405 700 € |
Реальные капитальные вложения на приобретение составляют около 4,0 млн евро — именно эта цифра должна быть основой для любого обоснованного расчёта доходности, а не голая цена покупки.


Финансирование: собственный капитал и логика денежного потока
Для МФЖ такого масштаба банк, как правило, ожидает 25–35% собственного капитала плюс дополнительные расходы — при текущих процентных условиях более высокая доля заёмных средств возможна лишь на худших условиях. Шаг расчёт потребности в собственном капитале предшествует любым переговорам.
Пример расчёта финансирования
- Цена покупки: 3 600 000 €
- Дополнительные расходы на покупку: ~290 000 € (без брокера) до ~405 000 € (с брокером)
- Собственный капитал ~30%: около 1 080 000 € от цены покупки + дополнительных расходов
- Кредит: около 2 520 000 €
- Аннуитет при 3,8% ставки / 2% погашения кредита: ~146 200 €/год
- Годовая чистая холодная аренда при 4,6%: ~165 600 €
- Денежный поток до налогообложения (упрощённо): +19 400 €/год
Буфер денежного потока небольшой — двухмесячный период потери аренды может увести год в минус. Как описано в руководстве покупка первой недвижимости, резерв ликвидности должен составлять как минимум 6 месячных арендных платежей.
Стресс-тест для банковской презентации
Банки не финансируют расчёты по наилучшему сценарию. Тот, кто хочет, чтобы к нему отнеслись серьёзно на переговорах, представляет три сценария — и открыто сообщает, с какого момента объект перестаёт быть рентабельным.
| Сценарий | Потеря аренды | Процентная ставка | Денежный поток в год |
|---|---|---|---|
| Оптимистичный | 0% | 3,5% | +28 500 € |
| Базовый | 2% | 3,8% | +19 400 € |
| Стрессовый | 5% | 4,3% | −6 800 € |
Стресс-тест показывает реальный предел устойчивости: если процентные ставки и вакантность растут одновременно, денежный поток уходит в минус. Именно для этого существуют преимущества амортизации и скрытые резервы арендного буфера — но и то, и другое нужно активно реализовывать.
Чек-лист: due diligence перед покупкой
Прежде чем подать предложение, необходимо проверить каждую из следующих тем. Только тогда цифра 4,6% станет обоснованной.
- Список арендаторов: с датой начала договора, холодной арендой, м², индексацией — по каждой единице
- Энергетический паспорт: энергетическое состояние (тип отопления, утепление, окна)
- Накопленный недоремонт: количественно (крыша, фасад, стояки, электрика)
- Сравнение с индексом аренды: Райникендорф — резерв аренды или предел повышения исчерпан?
- Выписка из поземельной книги: актуальная (разделы II и III, права проезда, обременения)
- Реестр строительных обременений: и кадастр загрязнённых участков Берлина
- Декларация о разделе: если WEG, либо существующее дело о здании в районной администрации
- Отчёты по эксплуатационным расходам: подтверждение не подлежащих переносу расходов за последние 3 года
- Оценка: по доходному методу в качестве якоря правдоподобия
- Модель денежного потока: калькулятор денежного потока с тремя сценариями (оптимистичный/базовый/стрессовый)
Налоговые аспекты приобретения МФЖ
При сроке владения менее 10 лет при последующей продаже применяется налог на спекуляцию с недвижимостью согласно §23 EStG. Только по истечении периода спекуляции в 10 лет прибыль от продажи не облагается налогом. Для доходного объекта такого масштаба долгосрочная перспектива владения в любом случае является стандартным сценарием.
Амортизация как рычаг доходности
- Стандартная линейная амортизация: 2,0% в год от стоимости здания (постройка после 1924 года) или 2,5% (до 1924 года)
- Распределение цены покупки: земля против здания — для локации Райникендорф типично 25–35% доли земли
- Расходы на содержание: подлежат немедленному вычету (≠ связанные с приобретением расходы в первые 3 года!)
- Проценты: в полном объёме как расходы, связанные с получением дохода
- Перенос налогового убытка: при ограниченном денежном потоке часто реально отрицательный доход от сдачи в аренду
Приравненные к приобретению производственные расходы — дорогая классика
§ 6 абз. 1 № 1a EStG — это налоговая ловушка при покупке существующего здания: если расходы на модернизацию и ремонт в первые три года после приобретения превышают 15% стоимости приобретения здания (нетто), они в обязательном порядке переквалифицируются в производственные расходы — и тем самым подлежат вычету только через 50-летний срок амортизации, а не сразу как расходы, связанные с получением дохода.
Следствие: тот, кто покупает МФЖ, нуждающийся в ремонте, должен либо растянуть небольшие меры за пределы трёхлетнего порога, либо сознательно спланировать полную реновацию как производственные расходы — смешанный вариант является наиболее затратным с точки зрения налогообложения.
Берлин как инвестиционная локация — стратегическая оценка
Берлинский рынок жилья демонстрирует структурный дефицит: чистый приток мигрантов, низкая строительная активность в свободном сегменте, регуляторное давление на рост арендной платы. Райникендорф выигрывает от этого, не неся ценового давления внутригородских районов — это создаёт профиль риска и доходности, особенно привлекательный для владельцев активов с горизонтом от 15 лет.
Тот, кто хочет лучше понять рынок в целом, найдёт актуальную оценку в руководстве рыночная ситуация при покупке недвижимости. Для сравнительной перспективы доходности между классами активов полезен сравнение доходности.
Неочевидный инсайдерский рычаг: территория TXL
Бывшая территория аэропорта Тегель развивается как «Urban Tech Republic» и жилой квартал («Schumacher Quartier») с несколькими тысячами жилых единиц. Для владельцев активов в непосредственной близости (Боргсвальде, Тегель-Зюд, Виттенау) это означает двухступенчатый эффект от притока рабочих мест и повышения статуса квартала — применительно к покупкам МФЖ, которые сегодня всё ещё оцениваются по стандартным мультипликаторам Райникендорфа.
- Рабочие места: планируется несколько тысяч высококвалифицированных рабочих мест в сфере исследований и технологий
- Жилищное строительство: Schumacher Quartier с около 5 000 жилых единиц — снижает дефицит, но также создаёт эффект притяжения
- Общественный транспорт: запланированные продления линий метро и новые автобусные маршруты к территории
- Эффект окружения: существующая аренда в радиусе 2 км с потенциалом индексации выше среднего
- Временной горизонт: полный эффект наступит только после завершения квартала — ранние покупатели выигрывают больше всего
Факты об объекте
Следующий обзор компактно суммирует ключевые данные инвестиции — как быстрая справка для инвестиционного решения и банковской презентации.
- Город: Берлин
- Район: Райникендорф
- Тип недвижимости: многоквартирный доходный дом
- Ориентировочная цена покупки: 3 600 000 €
- Ориентировочная валовая доходность: 4,6%
- Мультипликатор цены покупки: ~21
Вам также может понравиться
Инвестиции в недвижимость: На что обратить внимание при покупке первой недвижимости
Берлин | Райенекендорф | Многосемейный дом | 3 400 000 € с примерно 4,09% рентабельностью
Берлин | Лихтерфельде | Многоэтажный дом | 4 450 000 € с примерно 1,88% рентабельностью
Берлин | Фридрихшайн | Многоэтажный дом | 3 100 000 € с примерно 5,00% рентабельностью
Берлин | Нойкёльн | Многоэтажный дом | 3 000 000 € с примерно 3,06% рентабельностью
Берлин | Фридрихшайн | Многоэтажный дом | 2 680 000 € с примерно 3,75% рентабельностью
Узнать большеБерлинБерлин | Стеглиц | Многоэтажный дом | 3 550 000…БерлинБерлин | Райенекендорф | Многоэтажный дом | 4 650 000…БерлинБерлин | Мойтитц | Многоэтажный дом | 5 300 000… РаботаРабота в сфере недвижимости в Кельне - Консультант:ин,…
 FOURFOUR Франкфурт: новый горизонт банковской метрополии + этап…
 БрокерскоеБрокерское SEO: советы! Оптимизация поисковых систем для агентов…
 КупитьКупить землю в Бель Эйр: Эксклюзивный, незастроенный, 1…
 КупитьКупить Источник воды: Европа, США, весь мир -…
 СтамбулСтамбул становится островом: судоходство, Босфор, история и будущее…
 ВиллаВилла Тур Марбелья: Майами Европы! 5 ярких моментов…Читатели также оценили

Бундестаговы выборы и рынок недвижимости: что данные опросов раскрывают о будущем

Так мало новых жилых помещений, как в 2012 году: кризис строительства в Германии достигает своего низшего уровня

Продать виллу в Мирбуш: популярное расположение вилл рядом с Дюссельдорфом

Продать виллу в Берлине: список, оценка, цены, риэлторы, ошибки, опыт